Giới thiệu
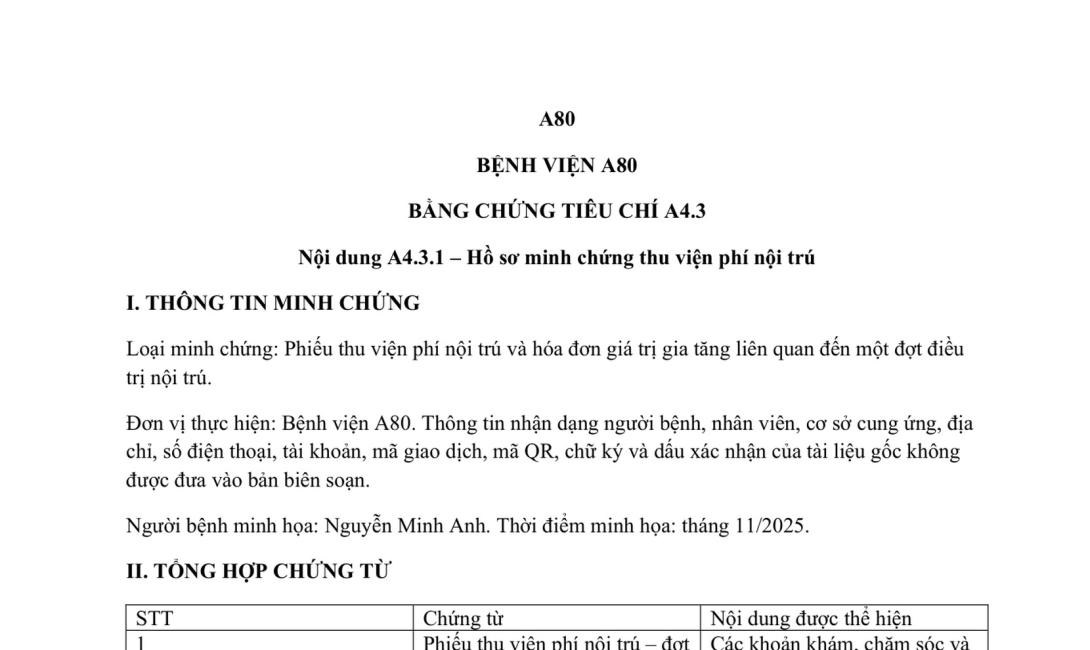
Tài liệu này cung cấp bằng chứng minh họa cho tiêu chí A4.3, tập trung vào quy trình thu viện phí nội trú tại Bệnh viện A80. Mục đích của việc minh chứng này là để chứng minh sự tuân thủ các quy định liên quan đến việc lập phiếu thu viện phí, phân loại chi phí, xử lý bảo hiểm và thanh toán của người bệnh. Tài liệu sử dụng các phiếu thu viện phí nội trú, hóa đơn giá trị gia tăng và bảng số liệu minh họa để làm rõ các khía cạnh quan trọng của quy trình này. Lưu ý rằng đây là bản tái biên soạn, không có giá trị thay thế cho các chứng từ gốc và không được sử dụng cho mục đích quyết toán hoặc đối chiếu kế toán.
Tóm tắt
Bằng chứng minh họa bao gồm ba phiếu thu viện phí nội trú (đợt 1 và đợt 2), một hóa đơn giá trị gia tăng và bảng số liệu minh họa đã được điều chỉnh. Phiếu thu viện phí nội trú đợt 1 thể hiện các khoản chi phí khám, chăm sóc, theo dõi sơ sinh, vật tư, xét nghiệm, thủ thuật, tổng hợp tiền viện phí, khoản bảo hiểm chi trả và khoản người bệnh thanh toán. Phiếu thu viện phí nội trú đợt 2 chi tiết các khoản xét nghiệm, sàng lọc sơ sinh và các chi phí liên quan. Hóa đơn giá trị gia tăng cung cấp thông tin về dịch vụ thai sản, số lượng, đơn giá, giá trị thanh toán và tình trạng thuế suất. Bảng số liệu minh họa cho thấy tổng chi phí đợt 1 là 24.510.000 đồng, trong đó bảo hiểm chi trả 1.085.000 đồng và người bệnh thanh toán 23.425.000 đồng. Tổng chi phí đợt 2 là 2.045.000 đồng. Giá trị hóa đơn dịch vụ là 26.550.000 đồng. Người bệnh minh họa cho minh chứng này là Nguyễn Minh Anh, thời điểm minh họa là tháng 11/2025. Tài liệu này nhấn mạnh tầm quan trọng của việc ghi chép đầy đủ và chính xác các khoản chi phí, cũng như việc phân bổ hợp lý giữa bảo hiểm và người bệnh.
- Đăng nhập để gửi ý kiến