Giới thiệu
Hướng dẫn này cung cấp thông tin chi tiết về các chứng từ liên quan đến việc tạm ứng viện phí và bảng kê chi phí điều trị nội trú tại bệnh viện. Mục đích là để hỗ trợ quá trình quản lý viện phí, đảm bảo tính minh bạch và chính xác trong việc quyết toán chi phí điều trị cho người bệnh.
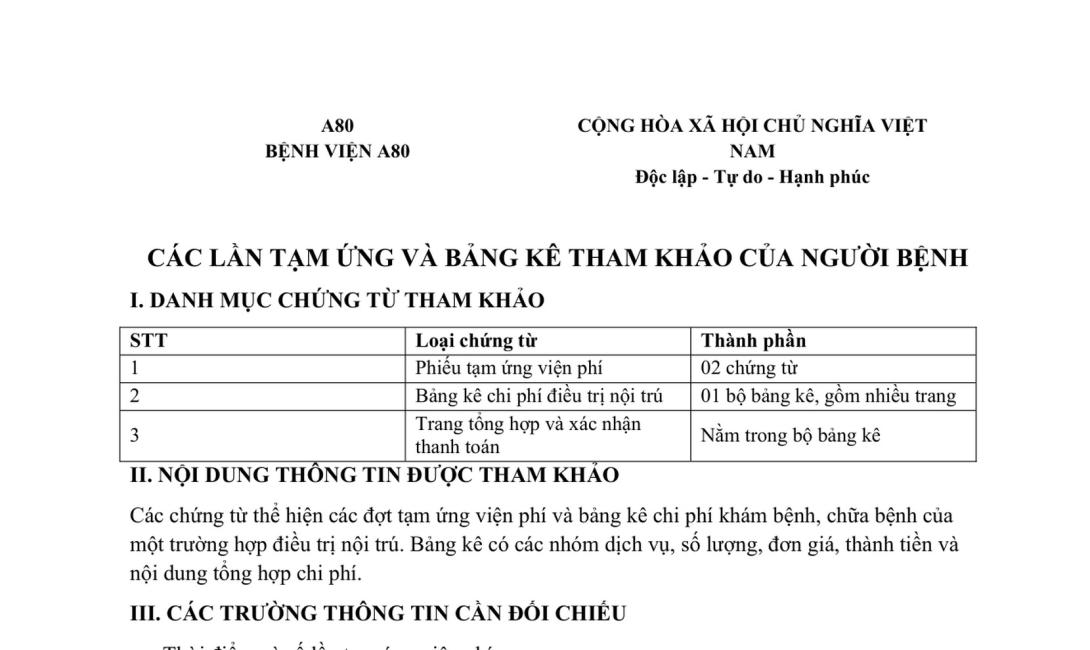
Tài liệu này tập trung vào các chứng từ thể hiện các đợt tạm ứng và bảng kê chi phí khám bệnh, chữa bệnh của một trường hợp điều trị nội trú. Các chứng từ này bao gồm phiếu tạm ứng viện phí, bảng kê chi phí điều trị nội trú và trang tổng hợp xác nhận thanh toán. Việc hiểu rõ nội dung và cách thức sử dụng các chứng từ này là rất quan trọng đối với nhân viên kế toán, nhân viên thanh toán và người bệnh.
Lưu ý rằng tài liệu này không bao gồm thông tin định danh người bệnh, cơ sở khám bệnh, chữa bệnh, mã hồ sơ, số chứng từ, chữ ký, dấu, mã QR và các số liệu chi tiết khác. Những thông tin này được bảo mật và chỉ được sử dụng cho mục đích quản lý nội bộ của bệnh viện.
Tóm tắt
Các chứng từ chính được đề cập trong tài liệu bao gồm: Phiếu tạm ứng viện phí (02 chứng từ), Bảng kê chi phí điều trị nội trú (01 bộ bảng kê, gồm nhiều trang) và Trang tổng hợp và xác nhận thanh toán (nằm trong bộ bảng kê). Các chứng từ này được sử dụng để ghi nhận các đợt tạm ứng viện phí và chi phí khám bệnh, chữa bệnh của người bệnh.
Các trường thông tin cần đối chiếu khi thực hiện quyết toán viện phí bao gồm: Thời điểm và số lần tạm ứng viện phí; Các nhóm chi phí dịch vụ kỹ thuật, thuốc, vật tư y tế và các khoản liên quan; Tổng chi phí, số tiền đã tạm ứng và số tiền cần quyết toán (nếu có). Việc đối chiếu các thông tin này một cách chính xác sẽ giúp đảm bảo tính minh bạch và tránh các sai sót trong quá trình quyết toán viện phí.
Tài liệu này cung cấp một hướng dẫn cơ bản về cách sử dụng các chứng từ liên quan đến việc tạm ứng viện phí và bảng kê chi phí. Để hiểu rõ hơn về quy trình quyết toán viện phí, người đọc nên tham khảo thêm các tài liệu hướng dẫn chi tiết khác của bệnh viện.
- Đăng nhập để gửi ý kiến